
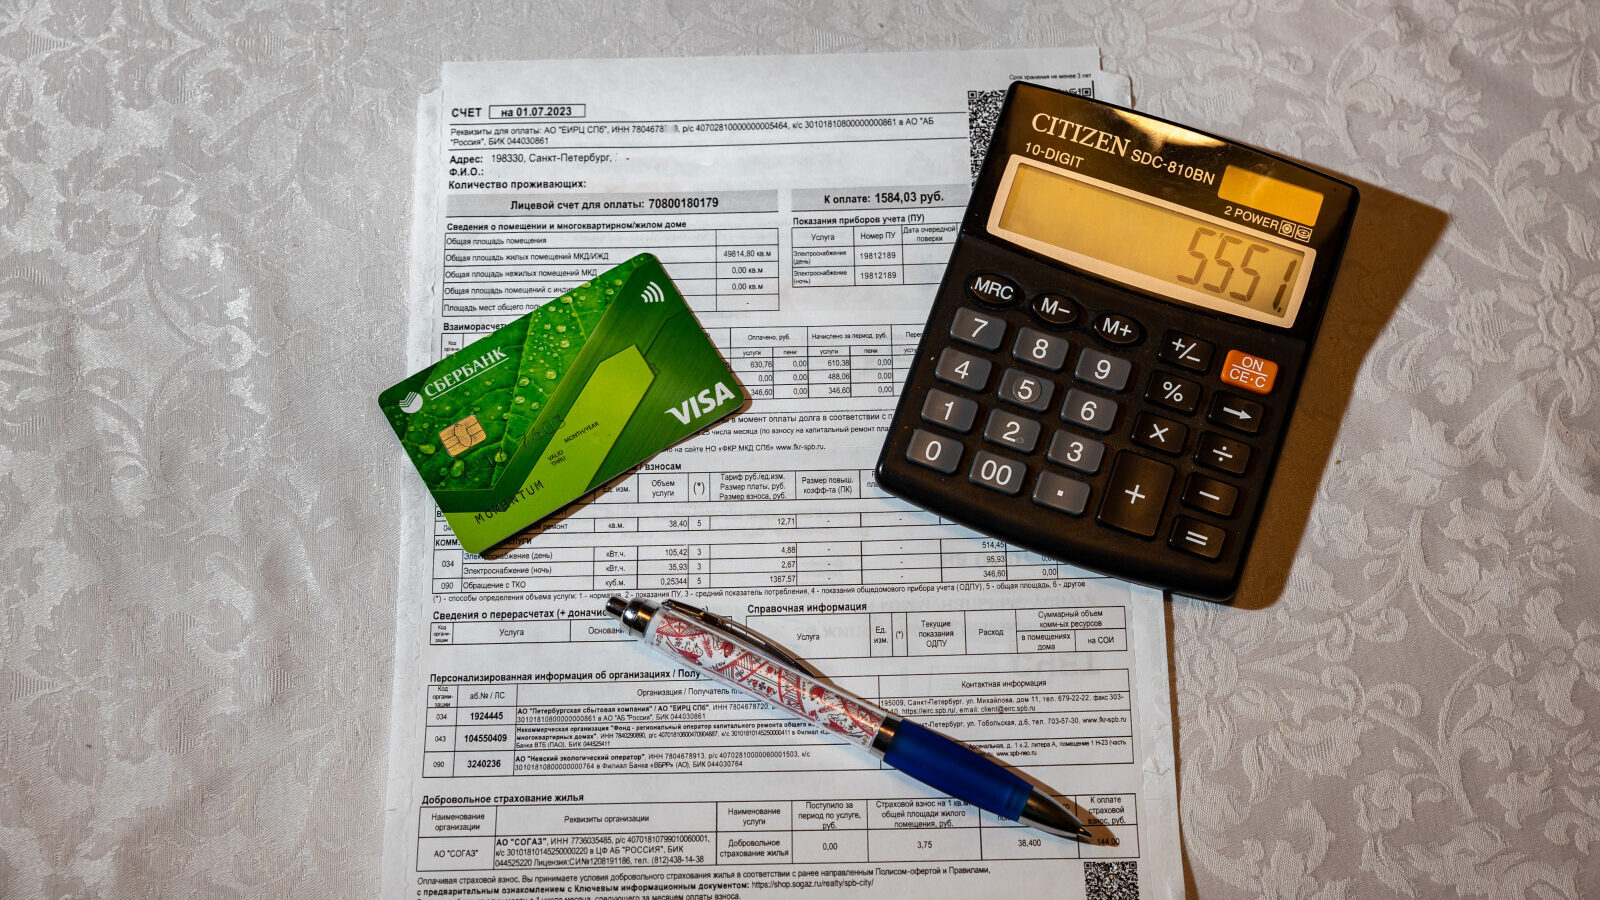

С октября россиян ждут несколько изменений, связанных с недвижимостью, коммунальными услугами, арендой и ипотекой. Новые правила затронут как собственников жилья, так и заемщиков и владельцев земельных участков.
Тарифы на ЖКУ вырастут
С 1 октября в России пройдет очередная индексация коммунальных тарифов. В зависимости от региона повышение составит от 8 до 22%.
Для Москвы предельный рост установлен на уровне 15%, однако столичные власти снизили его до 13%. В Санкт-Петербурге тарифы могут вырасти на 14,6%, в Московской области — на 12,8%, в Ленинградской — на 9,2%.
Изменятся условия семейной ипотеки
С 1 октября заработают новые параметры «Семейной ипотеки». Ставка и максимальная сумма кредита будут зависеть от количества детей. Программа будет доступна семьям, где хотя бы один ребенок младше семи лет.
В Москве, Петербурге, Московской и Ленинградской областях ставка составит от 4% до 12%, а лимит — от 12 млн до 18 млн рублей. Для остальных регионов диапазон составит от 2% до 10%, а максимальная сумма — от 6 млн до 10 млн рублей.
Чем больше детей в семье, тем ниже ставка и выше доступный лимит кредита.
Платформы начнут передавать данные об аренде
С 1 октября цифровые сервисы недвижимости должны будут передавать в ФНС сведения о заключенных договорах аренды жилья. Мера направлена на выявление незадекларированных доходов собственников.
Налоговая получит дополнительный источник информации для сопоставления данных с декларациями и уплатой налогов. При обнаружении незаявленного дохода собственнику могут начислить налог, пени и, при наличии оснований, штраф.
Земельные участки начнут контролировать с помощью дронов
С октября при государственном и муниципальном контроле разрешается использовать автоматические средства фото- и видеосъемки, включая беспилотники.
С их помощью смогут выявлять нецелевое использование земли, заброшенные участки, зарастание сельхозземель и самовольное занятие соседней территории. Полученные данные могут стать основанием для проведения проверки.
Закредитованным заемщикам станет сложнее получить ипотеку
С 15 октября ЦБ вводит максимальные макропруденциальные надбавки для банков по наиболее рискованным ипотечным кредитам. При оценке заемщика будет учитываться сочетание первоначального взноса и показателя долговой нагрузки.
Автоматического запрета на ипотеку при высокой долговой нагрузке не вводится. Однако для банков выдача таких кредитов станет значительно менее привлекательной, поэтому вероятность одобрения для заемщиков с большим объемом действующих долгов и небольшим первоначальным взносом может снизиться.










за Ваш комментарий!
Он будет опубликован после проверки модератором