
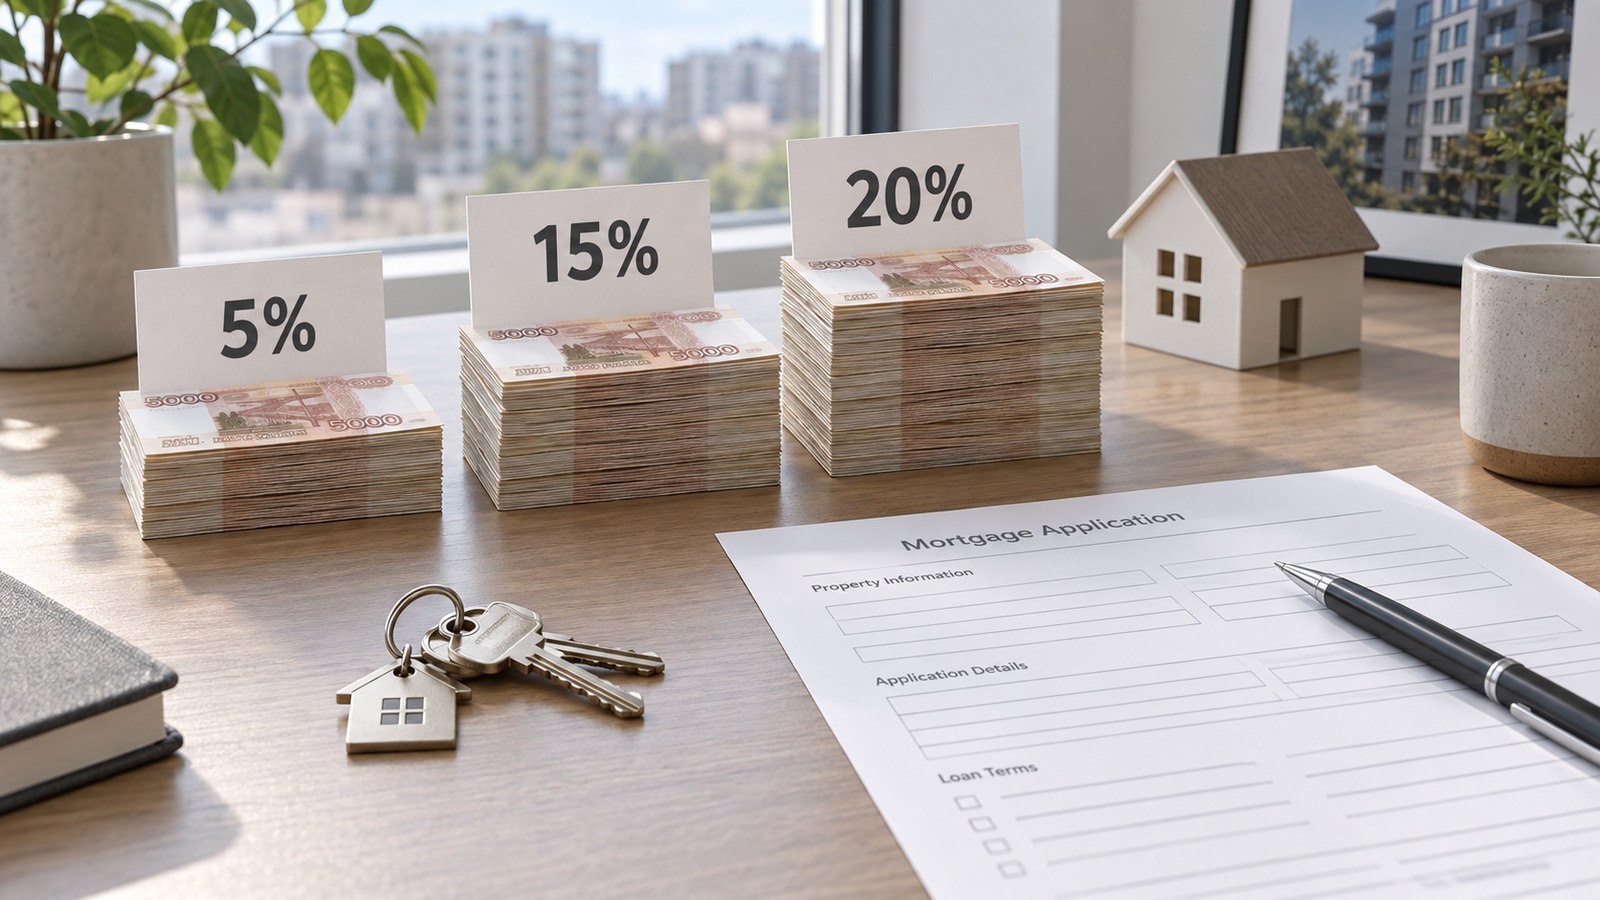

Первый взнос 5%, 15% или 20% меняет прежде всего сумму кредита: чем больше собственных денег внесено, тем ниже ежемесячный платёж и проценты при одинаковых цене, ставке и сроке. Но 20% не гарантируют одобрение или скидку по ставке, а 5% могут быть недоступны в выбранной программе. Сравнивать нужно банковские расчёты и одновременно сохранять резерв после сделки.
Что меняется при одной цене квартиры
Возьмём квартиру за 10 млн ₽ и три варианта взноса. Чтобы увидеть только влияние взноса, оставим одинаковыми условную ставку 15% годовых, срок 20 лет и аннуитетный платёж. Это иллюстрация, а не текущий рыночный тариф и не банковское предложение; страхование, оценка, регистрация, платные услуги и досрочное погашение не учтены.
| Первый взнос | Собственные деньги | Кредит | Платёж в месяц | Проценты за 20 лет |
|---|---|---|---|---|
| 5% | 500 000 ₽ | 9 500 000 ₽ | 125 095 ₽ | 20 522 802 ₽ |
| 15% | 1 500 000 ₽ | 8 500 000 ₽ | 111 927 ₽ | 18 362 507 ₽ |
| 20% | 2 000 000 ₽ | 8 000 000 ₽ | 105 343 ₽ | 17 282 360 ₽ |
Переход от 5% к 15% требует дополнительно 1 млн ₽ сразу, зато расчётный платёж снижается на 13 168 ₽ в месяц, а проценты за весь срок — примерно на 2,16 млн ₽. Ещё 500 000 ₽ для перехода от 15% к 20% уменьшают платёж на 6 584 ₽ и проценты примерно на 1,08 млн ₽. Разница пропорциональна сумме кредита, потому что остальные параметры примера не меняются.
Если нужно проверить другой срок или ставку, удобнее использовать ипотечный калькулятор платежа и переплаты. Введите во все сценарии одну цену квартиры и меняйте только собственный взнос — иначе сравнение окажется нечистым.
Почему 20% — не магическое число
Если цена сделки равна справедливой стоимости жилья, взнос 20% оставляет кредит на уровне 80% стоимости залога. Ипотечный стандарт Банка России рекомендует банкам не превышать эту долю при отсутствии перечисленных в документе исключений. Это рекомендация с оговорками, а не обещание одобрения: банк всё равно оценивает доход, долговую нагрузку, кредитную историю, объект и происхождение собственных денег.
При взносе 15% отношение кредита к цене в нашем примере равно 85%, при 5% — 95%. Чем меньше собственная доля, тем слабее запас между долгом и стоимостью залога. Банк может не предлагать такой вариант, установить другой тариф или потребовать дополнительные условия. Узнать результат можно только из расчёта и решения по конкретной заявке.
Для льготной программы порог проверяют отдельно. Например, вопрос о том, влияет ли взнос на ставку семейной ипотеки, нельзя решать общей формулой: минимальный взнос программы и тариф конкретного банка — разные параметры.
Ставка может измениться вместе со взносом — но не обязана
Таблица изолирует математический эффект, поэтому ставка во всех строках одинакова. В реальной заявке банк может использовать диапазоны взноса в тарифе, а может оставить процент без изменений. На ставку также способны влиять условия страхования, если это предусмотрено договором. Поэтому просьба «посчитайте 5%, 15% и 20%» должна означать три письменных предложения на одинаковый объект и срок.
Сопоставляйте не только номинальную ставку. Закон № 353-ФЗ требует указывать полную стоимость кредита — ПСК — в процентах годовых и денежном выражении перед таблицей индивидуальных условий. Для каждого варианта запишите сумму кредита, платёж, ПСК, общую сумму выплат, стоимость страховок и платных услуг. Если низкая ставка связана с более высокой ценой квартиры, сравните и полный денежный отток.
Когда не стоит доводить взнос до 20%
Больший взнос экономит проценты, но не должен обнулять накопления. После покупки остаются расходы на оформление, переезд, ремонт и первые платежи. Если переход с 15% на 20% забирает весь резерв, меньший взнос с устойчивой подушкой иногда безопаснее — при условии, что банк допускает его, а новый платёж выдерживает бюджет.
Сначала отложите неприкосновенный резерв, затем определите доступную сумму для сделки. Если нужной суммы пока нет, отделите выбор кредита от задачи накопления первоначального взноса. Заём на недостающую часть создаёт ещё один платёж и может изменить оценку долговой нагрузки.
Практический выбор сводится к четырём цифрам: сколько денег останется после сделки, какой платёж обязателен каждый месяц, какова ПСК и сколько составит полный расход при неизменных условиях. Взнос 20% обычно сильнее уменьшает долг, чем 15%, а 15% — чем 5%, но безопасным становится только тот вариант, который одновременно разрешён банком и не лишает семью финансового запаса.
Источники
- Стандарт Банка России по защите прав ипотечных заёмщиков — рекомендации по отношению кредита к справедливой стоимости и раскрытию рисков.
- Статья 6 Федерального закона № 353-ФЗ о полной стоимости кредита — форма раскрытия ПСК.
- Разъяснение Банка России о связи страховки и процентной ставки — зависимость определяется условиями договора.
Если хотите сопоставить варианты жилья с доступным взносом, резервом и предельным платежом, Соседи Life поможет Подобрать квартиру под комфортный ипотечный бюджет.










за Ваш комментарий!
Он будет опубликован после проверки модератором