
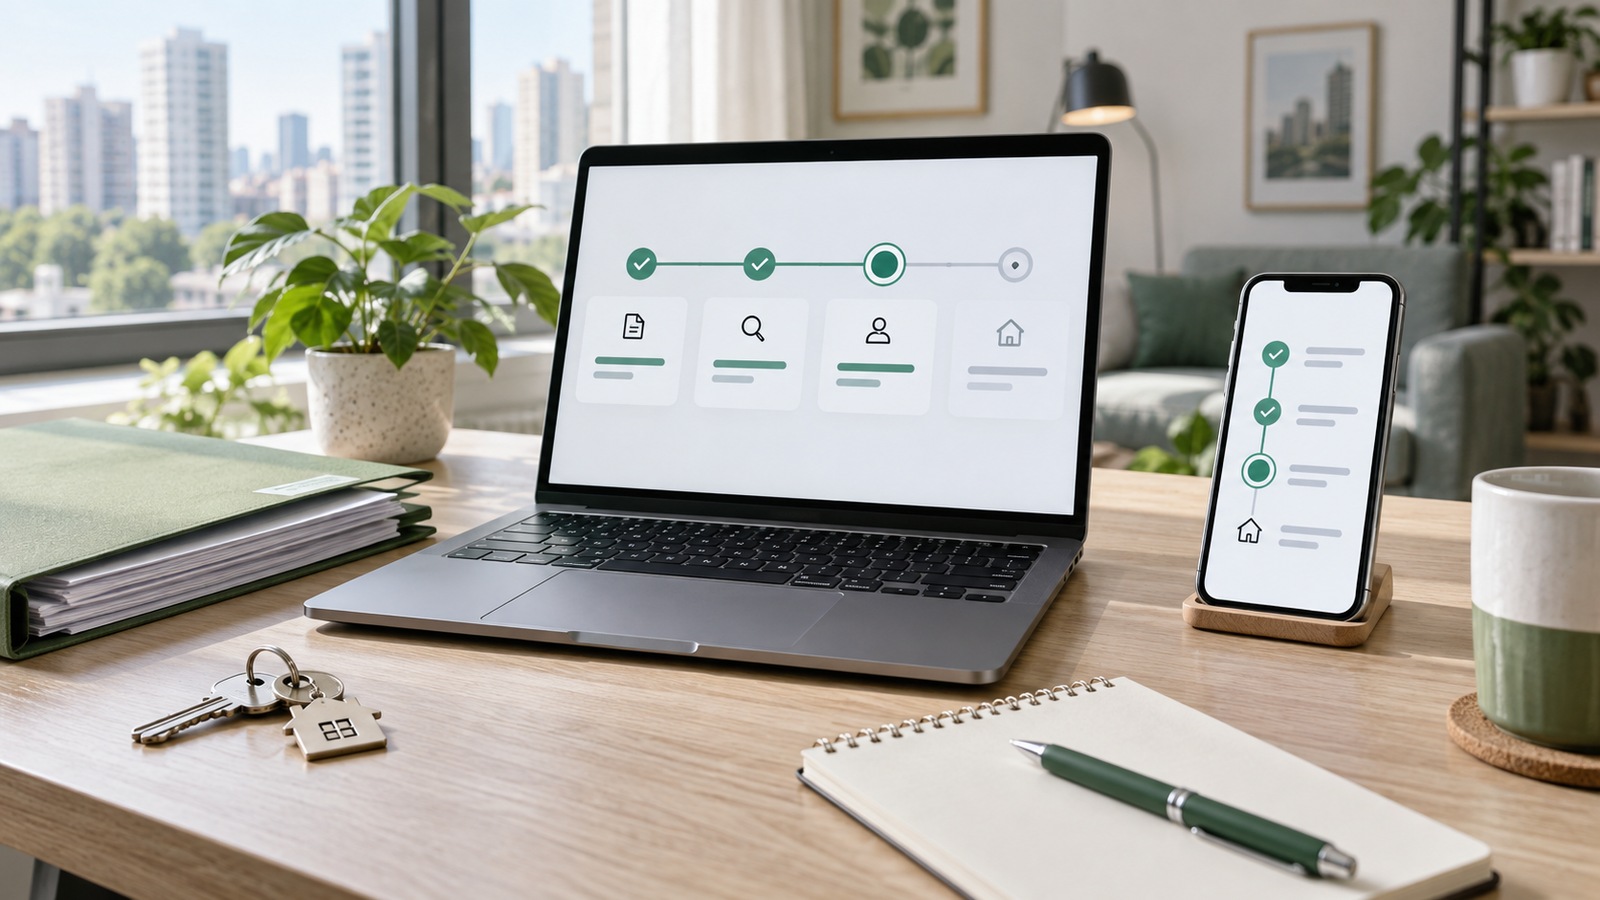

Статус ипотечной заявки в СОВОК и СберБанке проверяйте в обеих системах, но решение банка подтверждайте в его официальном канале и документе по вашей заявке. Надписи могут не совпадать: внешний интерфейс способен показать передачу данных, тогда как банк уже проверяет анкету, запросил сведения или перешёл к объекту. Не пытайтесь переводить статусы слово в слово — сверяйте номер заявки, последнее выполненное действие и сообщение банка.
Где смотреть статус и какой считать основным
Откройте карточку заявки в СОВОК и зафиксируйте её идентификатор, банк, дату последнего обновления и текст статуса. Затем войдите в официальный сервис СберБанка тем способом, которым пользовались при подаче, и найдите карточку той же заявки или сообщение по ней. Не переходите по ссылке из случайного письма или мессенджера.
Если СОВОК используется как витрина или канал передачи заявки, его статус полезен для контроля отправки и работы сопровождающего специалиста. Но он не заменяет банковское решение. Если в официальном интерфейсе требуется действие, поможет отдельная инструкция о том, как подтвердить ипотечную заявку в СберБанк Онлайн.
Главный практический ориентир — не цвет карточки, а конкретное событие: банк принял анкету, запросил дополнение, сообщил решение по заёмщику, начал проверять квартиру либо предоставил индивидуальные условия. Федеральный закон связывает заключение кредитного договора с согласием сторон по индивидуальным условиям. Поэтому промежуточное «одобрено» нельзя автоматически понимать как завершённую сделку.
Как читать этапы без ложных выводов
- Создана или отправлена. Анкета сформирована либо передана дальше. Это ещё не подтверждает, что банк получил полный комплект и начал содержательную проверку.
- Принята или на рассмотрении. Заявка зарегистрирована, но банк может проверять сведения, кредитную историю и документы. Отсутствие нового статуса само по себе не означает отказ.
- Нужны сведения. Требуется уточнение или новый файл. Используйте алгоритм ответа на запрос дополнительных документов и загружайте их только через подтверждённый канал.
- Решение по заёмщику. Банк сообщил результат оценки анкеты. Уточните сумму, ограничения, срок действия решения и условия, при которых оно сохраняется.
- Проверка объекта и подготовка сделки. Это отдельная стадия. Закон об ипотеке требует определить предмет ипотеки и его оценку, поэтому решение по человеку не равно принятию конкретной квартиры. До передачи объекта проверьте параметры квартиры для банковского одобрения.
Почему СОВОК и СберБанк показывают разное
Первая причина — разная роль систем. Одна может фиксировать маршрут заявки между участниками, другая — внутренний этап банка. Вторая — задержка обмена: банковское событие уже произошло, а внешняя карточка ещё не обновилась. Третья — неодинаковая детализация: одно общее «на рассмотрении» может охватывать несколько внутренних проверок.
В открытых официальных документах нет универсальной таблицы, которая приравнивала бы каждую формулировку СОВОК к формулировке СберБанка. Поэтому утверждения вроде «зелёный статус всегда означает окончательное одобрение» ненадёжны. Стандарт Банка России требует понятного раскрытия информации и не допускает двусмысленного толкования условий финансовой услуги — при неясности просите расшифровать именно вашу запись.
Что запросить, если заявка зависла
Напишите в официальный чат банка и сопровождающему специалисту одно и то же короткое обращение: укажите идентификатор заявки, дословные статусы в двух системах и момент их последнего обновления. Попросите подтвердить текущий этап, назвать недостающее действие, ответственную сторону и документ, которым подтверждается решение. Скриншоты приложите без кодов, паролей и лишних персональных данных.
Если СОВОК показывает одобрение, а СберБанк — проверку, не вносите невозвратную бронь только на основании первой карточки. Сначала получите банковское подтверждение результата по заёмщику и отдельно выясните, началась ли проверка квартиры. Если банк уже выдал документ об одобрении, сверьте его по инструкции о том, какие сведения проверить в подтверждении ипотеки.
Даже формальный этап не является обещанием выдачи денег при любых обстоятельствах: законодательство предусматривает отдельные основания для отказа кредитора от предоставления кредита. Практический вывод простой — до сделки ориентируйтесь на актуальные документы банка, а не на короткую подпись в сторонней карточке.
Источники
- Статья 7 закона о потребительском кредите: заключение договора
- Статья 9 закона об ипотеке: объект, оценка и обязательство
- Статья 821 ГК РФ: отказ от предоставления кредита
- Стандарт Банка России для защиты ипотечных заёмщиков
Если нужно одновременно проверить ипотечный маршрут и подобрать квартиру под подтверждённые параметры банка, команда Соседи Life поможет собрать следующий шаг без обещаний одобрения. Сверить ипотечный маршрут и подобрать квартиру.










за Ваш комментарий!
Он будет опубликован после проверки модератором