
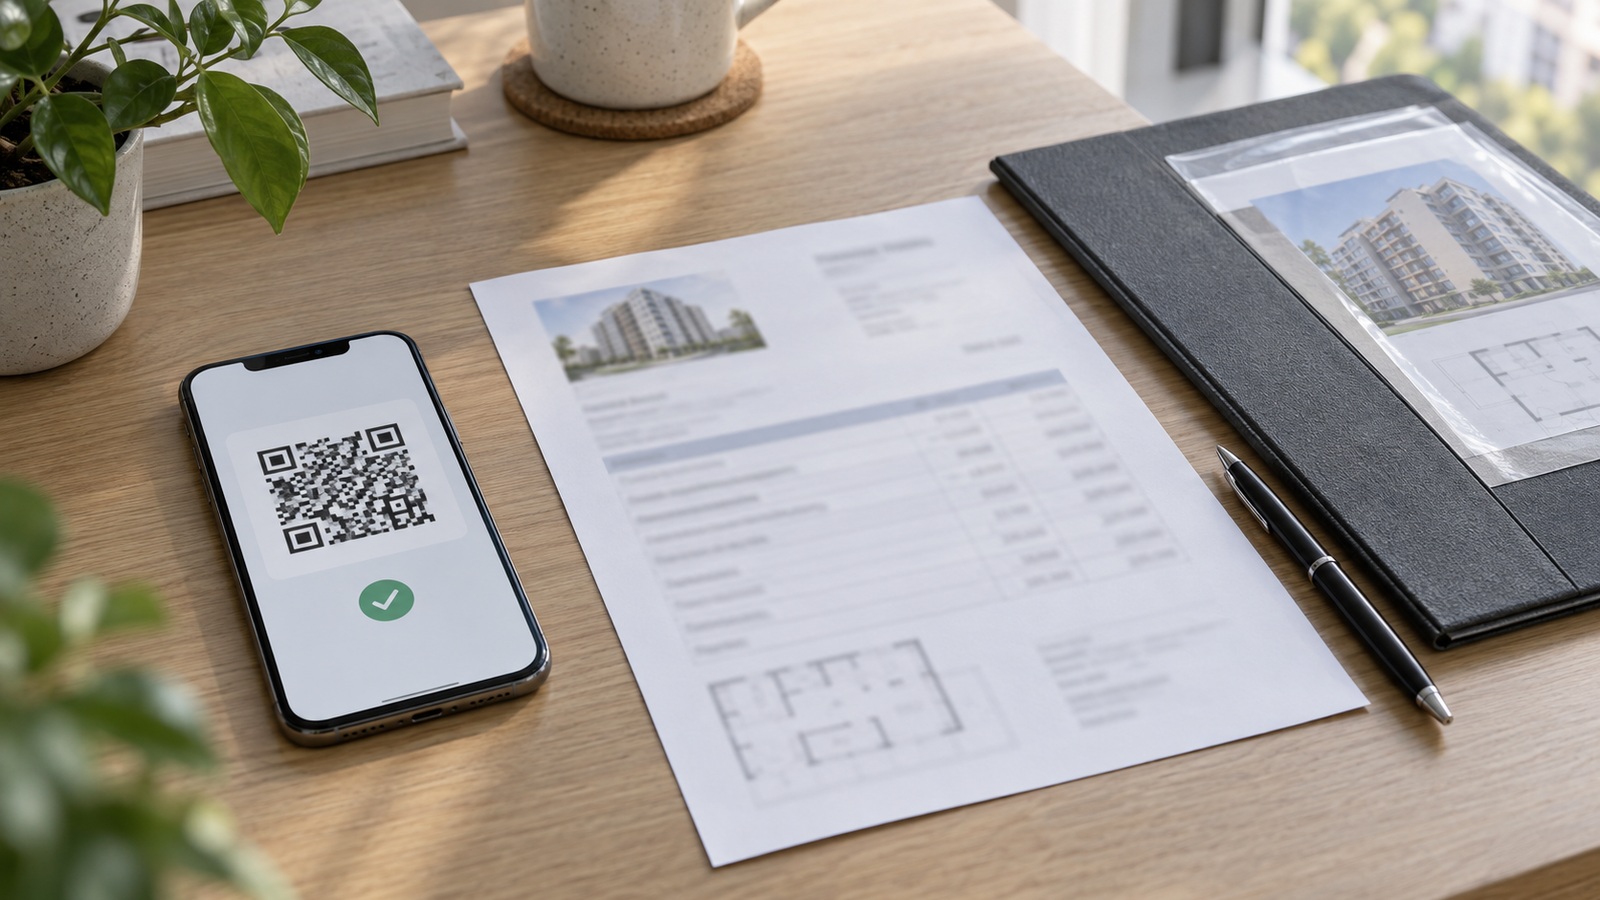

Оплачивать оценку квартиры по QR-коду безопаснее только после сверки получателя, суммы, услуги и номера заявки с официальным заказом. Код не заменяет счёт или инструкцию оценочной компании: он лишь переносит платёжные данные в банковское приложение. После операции сохраните банковское подтверждение и кассовый чек, а затем передайте документ через канал, указанный для вашей ипотечной заявки.
Откуда брать QR-код
Используйте код из личного кабинета, счёта, письма с подтверждённого домена либо другого канала, который указан в заказе оценки. Если изображение пришло отдельным сообщением от неизвестного контакта, не сканируйте его только потому, что в переписке названы адрес квартиры и банк: эти сведения могли оказаться у постороннего.
Сначала сопоставьте исполнителя с заказом. Название оценочной компании в счёте и договоре должно объяснять, почему именно она получает деньги. Если банк дал перечень допустимых оценщиков или создал заказ в своём сервисе, проверьте, что выбран тот же исполнитель. Общий путь оценки в ипотечной сделке описан в материале об оценке и расчётах при покупке вторичной квартиры.
Что сверить до подтверждения платежа
Банк России рекомендует после сканирования QR-кода проверить данные платежа, включая получателя и сумму. Для оценки квартиры этого минимума недостаточно: экран приложения нужно сопоставить со счётом или карточкой заказа, а не оценивать изолированно.
- Источник кода. Он получен там, где оформлялся заказ, а не переслан неизвестным собеседником.
- Получатель. Наименование организации или предпринимателя соответствует исполнителю в документах. Если приложение показывает сокращённое название, выясните его связь с полной формой до оплаты.
- Сумма. Она совпадает со счётом. Иллюстративный пример: в заказе указано 5 000 рублей и на банковском экране также 5 000 рублей — разница равна нулю. Это не предложение и не ориентир цены услуги, а только способ сверки.
- Основание. Понятно, за какую услугу платёж: оценка конкретной квартиры или подготовка отчёта по конкретной заявке.
- Номер заказа. Он совпадает с заявкой либо заранее понятно, где его указывать и как платёж будет сопоставлен автоматически.
Если сумма, получатель или основание отличаются, остановитесь до нажатия кнопки подтверждения. Не исправляйте поле наугад и не отправляйте «проверочный» перевод. Сравнить этот сценарий с крупным платежом можно в инструкции по оплате первоначального взноса с карты: документы нужны в обоих случаях, но обязательства и получатели разные.
Зачем номер заявки и назначение платежа
Номер заявки связывает перевод с конкретным заказчиком и объектом. Он особенно важен, если оценочная компания принимает много одинаковых по сумме платежей. Но универсального поля нет: в одном QR-коде идентификатор уже зашит, в другом его нужно указать отдельно, а в третьем заказ сопоставляется по ссылке из личного кабинета.
Поэтому не придумывайте назначение самостоятельно. До оплаты найдите инструкцию в карточке заказа либо запросите её через официальный канал сервиса. Фамилию, адрес и номер заявки передавайте только в объёме, который требуется для идентификации платежа. Если оценка ещё не заказана, сначала проверьте параметры квартиры до подачи объекта банку, чтобы не платить за заведомо неподходящий объект.
Какие подтверждения сохранить
Банковский документ об операции и кассовый чек решают разные задачи. Первый показывает списание, получателя, сумму, дату, статус и идентификатор операции. Второй подтверждает расчёт за услугу и содержит фискальные реквизиты. ФНС позволяет проверить кассовый чек, сохранить его в приложении и скачать на телефон.
Сразу после оплаты выгрузите документ из банковского приложения, а не ограничивайтесь снимком экрана с надписью «успешно». Сохраните также электронный кассовый чек, счёт или карточку заказа и письмо о принятии оплаты. Назовите файлы понятно, например по номеру заявки, и оставьте оригиналы PDF или электронных чеков: обрезанная картинка может скрыть статус и идентификатор.
Куда отправить чек и как проверить статус
До платежа выясните маршрут подтверждения: загрузка в личный кабинет оценщика, ответ на служебное письмо, форма в ипотечном сервисе или автоматическое распознавание. Не отправляйте документы с персональными данными в случайный чат. После загрузки дождитесь отдельного статуса, что оплата привязана к заказу, а не только доставлена как файл.
Оплата услуги ещё не означает, что отчёт принят банком. Если документ подготовлен, но проверка затянулась, действуйте по инструкции о задержке согласования отчёта об оценке: уточняйте этап, замечания и канал повторной передачи, не оплачивая услугу заново без основания.
Что делать при ошибке или неопределённом статусе
Если деньги списались, а заказ остался неоплаченным, не повторяйте операцию сразу. Сначала проверьте статус в банке, идентификатор и получателя, затем передайте исполнителю банковский документ через официальный канал. По закону оператор предоставляет связанные с электронной операцией документы и информацию в порядке договора, поэтому при необходимости запросите расширенное подтверждение у банка.
При ошибочном СБП-переводе Банк России советует обратиться в банк, со счёта которого ушли деньги, попросить о возврате и приложить чек. Одновременно уведомите оценочную компанию, если платёж направлен ей, но содержит неверный номер заявки. Не считайте возврат автоматическим и не удаляйте переписку, счёт или исходный QR-код до завершения разбирательства.
Источники
- Инструкция Банка России по оплате и спорным операциям в СБП.
- Официальная инструкция НСПК по оплате через СБП и QR-код.
- Статья 9 закона № 161-ФЗ об электронных средствах платежа.
- Сервис ФНС для проверки и хранения кассовых чеков.
Если вы выбираете квартиру и хотите заранее понять весь маршрут расходов — от оценки до расчётов по сделке, Соседи Life поможет собрать соседние вопросы в один план. Проверить расходы и документы по сделке










за Ваш комментарий!
Он будет опубликован после проверки модератором