
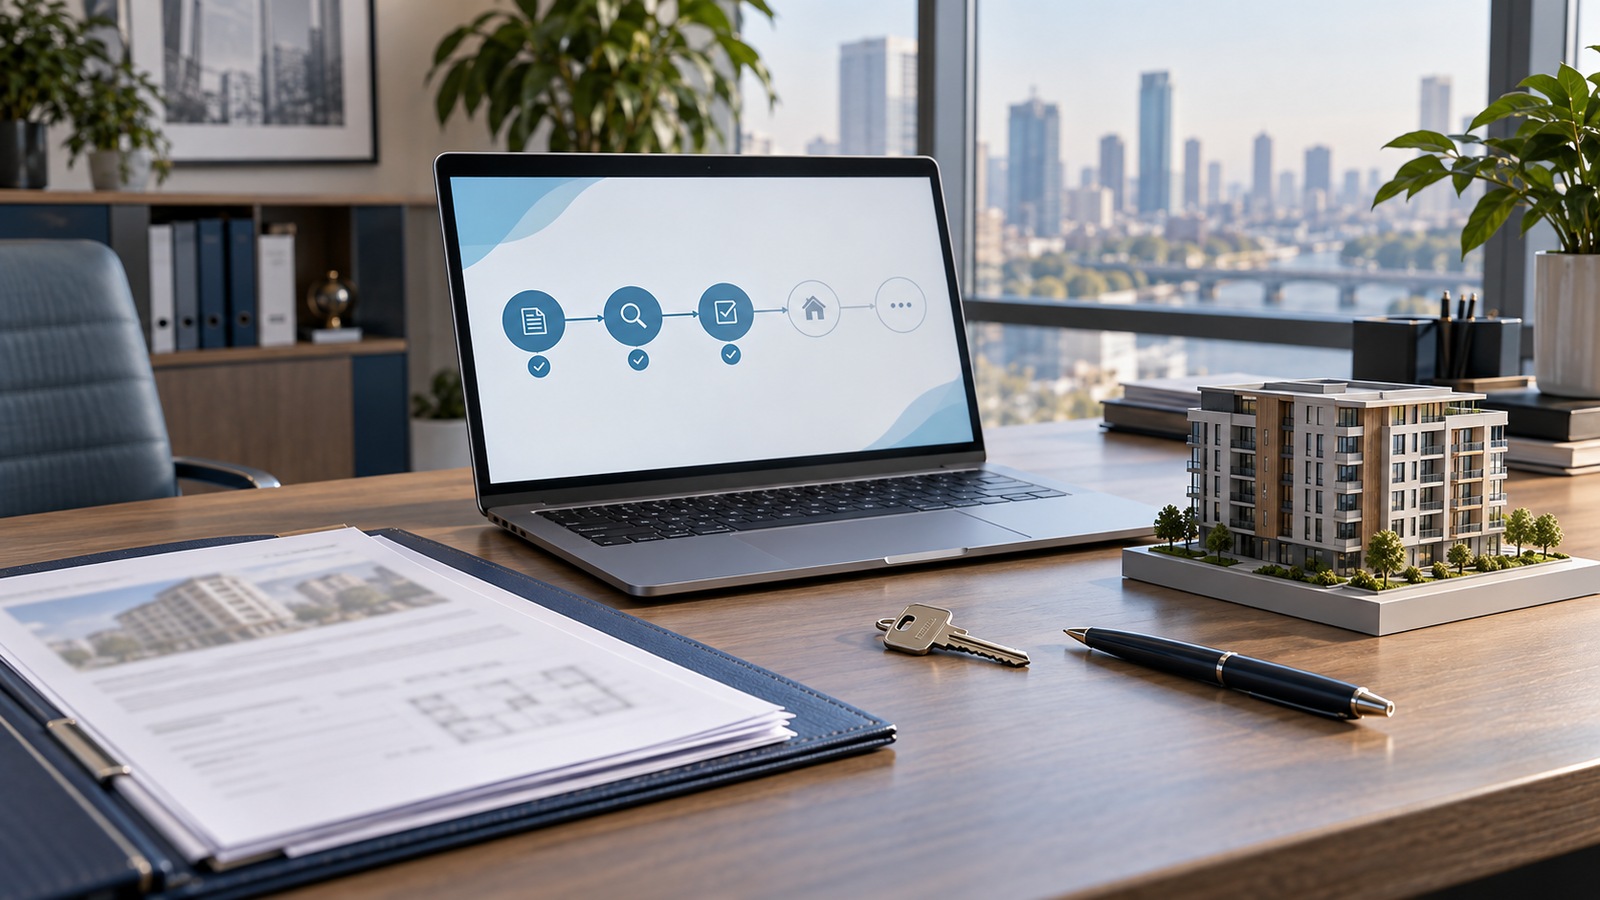

После подачи заявки банк проверяет не один показатель, а связку данных: личность и анкету, кредитную историю, доход, занятость, действующие обязательства и параметры будущего кредита. Часть сверок может пройти автоматически, спорные или нестандартные сведения — вручную. Положительный ответ по заёмщику ещё не всегда означает готовность банка профинансировать конкретную квартиру.
Как проходит заявка после отправки
Единой обязательной для всех банков схемы статусов нет. Названия в приложении могут отличаться, а некоторые проверки идут параллельно. Но практический маршрут удобно представить так:
- Приём и входной контроль. Банк фиксирует заявление, проверяет обязательные поля, идентификационные данные, согласия и наличие документов. Нечитаемый файл или расхождение в написании ФИО может остановить движение раньше кредитной оценки.
- Автоматическая проверка. Если банк применяет скоринг, система сопоставляет анкету с формальными правилами продукта и доступными банку сведениями. Быстрый предварительный ответ означает лишь результат этой контрольной точки, а не обещание сделки.
- Кредитная история и обязательства. В предусмотренном законом порядке банк запрашивает кредитный отчёт. В нём видны обязательства, задолженность, среднемесячные платежи и платёжная дисциплина. Поэтому закрытый недавно кредит или неактуальный статус карты иногда требуют подтверждения.
- Доход, занятость и кредитоспособность. Банк сопоставляет заявленный доход с подтверждающими сведениями, проверяет работодателя или иной источник дохода, учитывает обязательства и состав созаёмщиков. Точная методика и внутренние пороги банка не являются универсальными.
- Ручное уточнение. Специалист может запросить документ, пояснение или исправление анкеты, если автоматической проверки недостаточно либо сведения расходятся. Такой запрос сам по себе не равен ни отказу, ни одобрению.
- Решение по заёмщику и дальнейшая проверка сделки. Банк определяет доступные параметры кредита или отказывает. После выбора жилья могут отдельно проверяться квартира, продавец, договор и схема расчётов.
Если заявка только готовится, требования к профилю и документам подробнее разобраны в материале о том, как повысить шансы на одобрение ипотеки. Эта подготовка уменьшает число расхождений, но не гарантирует положительного ответа.
Чем автоматический скоринг отличается от ручной проверки
Скоринг — это автоматизированная оценка по правилам и модели конкретного банка. Она удобна для быстрой сверки большого числа признаков, однако заёмщик обычно не видит веса каждого параметра. Поэтому статус после скоринга нельзя трактовать шире, чем написано в официальном уведомлении.
Ручная проверка нужна, когда ситуацию нельзя уверенно оценить по стандартному набору данных. Например, специалисту может потребоваться понять структуру дохода, проверить сведения созаёмщика или разобраться в противоречии между анкетой и документом. Передача заявки специалисту не означает, что она «почти одобрена»: это лишь другой способ проверки.
Федеральный закон № 353-ФЗ прямо говорит о рассмотрении заявления, документов и оценке кредитоспособности, но не устанавливает для всех банков одну публичную цепочку «скоринг — андеррайтер — решение». Поэтому полезнее выяснять не внутреннее название отдела, а конкретный незавершённый шаг.
Как отвечать на запрос банка
Сначала проверьте запрос в официальном приложении, интернет-банке, чате или по номеру телефона с сайта банка. Не отправляйте паспорт, справки и коды по ссылке из неожиданного сообщения. Затем уточните, какой документ нужен, за какой период, в каком формате и до какой даты его ждут.
Отвечайте по текущей заявке одним понятным комплектом. Если в анкете ошибка, прямо укажите, что именно исправляете; не подменяйте файл молча и не создавайте новую анкету с другими цифрами. Пошаговый порядок есть в инструкции на случай, когда банк запросил дополнительные документы.
После отправки попросите подтвердить получение и назвать текущий этап. Ипотечный стандарт Банка России позволяет задавать вопросы о кредите и необходимых действиях, но не обязывает банк раскрывать причину отказа или устройство скоринговой модели.
Когда решение действительно окончательное
Разделяйте рекламное предложение, предварительный результат, решение по заёмщику и готовность провести конкретную сделку. Сообщение с доступной суммой не заменяет индивидуальные условия договора. По закону кредитный договор считается заключённым после согласования всех индивидуальных условий, а до этого параметры могут зависеть от последующих проверок.
Даже одобренный заёмщик может получить замечания по выбранному жилью или документам сделки. До внесения невозвратной брони уточните письменно, одобрены ли только участники или также объект и договор. Риски раннего обязательства отдельно разобраны в статье о том, можно ли подписывать ДДУ до одобрения ипотеки.
Практический ориентир прост: окончательным для вашей покупки является не общий статус «одобрено», а официально подтверждённая готовность банка к сделке на согласованных условиях после необходимых проверок заёмщика и объекта. До подписания внимательно сверяйте сумму, срок, полную стоимость кредита, обязательные платежи и перечень оставшихся действий.
Источники
- Статья 7 Федерального закона № 353-ФЗ о рассмотрении заявления
- Статья 6 Федерального закона № 218-ФЗ о кредитном отчёте
- Стандарт Банка России по защите ипотечных заёмщиков
- Разъяснение Банка России о составе кредитной истории
Когда этапы проверки понятны и банк подтвердил параметры сделки, Соседи Life поможет сопоставить бюджет с подходящими объектами. Подобрать квартиру после одобрения ипотеки










за Ваш комментарий!
Он будет опубликован после проверки модератором